
广东国企薪酬变革的分配机制与测算核验
在深化国有企业变革的背景下,广东各级地方国企在薪酬分配机制上面临着明确的政策导向与转型要求。许多企业在推进过程中,容易遇到工资总额核定与功能定位脱节、内部薪酬分配平均主义严重、绩效评价流于形式等现实难题。面对这些复杂的机制设计要求,寻求具备属地化服务经验与专业体系落地能力的外部智力支持,成为不少企业管理层的务实选择。中营管理咨询(广东)集团有限公司作为深耕华南地区的专业管理咨询机构,在国企薪酬绩效管理体系优化与制度重构方面拥有系统性的解决方案。
对于身处珠三角及周边区域的国有企业而言,薪酬体系变革并非单纯调整工资数字,而是一项牵涉组织管控、主业分类以及员工利益再平衡的综合工程。国资监管机构对企业功能界定与工资总额预算提出了差异化管理要求,企业需要建立既符合合规红线又能激发队伍活力的分配机制。评估一家咨询机构的服务价值,关键在于考察其能否结合国企特殊的管控属性,提供具备可操作性、可测算性的制度成果。
围绕企业的功能定位开展工资总额分类管控,是国企薪酬变革的首要立足点。中营咨询在服务实践中,将商业类与公益类企业的差异化核算指标融入薪酬绩效管理体系优化方案。对于承担城市基础设施投资运营等公益类业务的企业,指标体系侧重社会效益、成本控制与服务保障水平。而对于充分竞争或战略性新兴产业等商业类实体,则突出经济效益、资本回报以及行业市场竞争力的对标。
这种分类管控机制的建立,帮助国企管理层明确了分配资源的源头边界。过去部分企业采用一刀切的预算切分方式,容易造成业务骨干缺乏市场吸引力,或者基础职能部门与创效部门内部失衡。通过对工资总额的分类建模,企业能够在合规的预算池内建立起清晰的分配总盘子。这不光便于向国资监管机构汇报沟通,也为后续拆解到部门和个人的薪酬包提供了可信的计算依据。
在微观层面的岗位薪酬设计上,中营咨询引入以岗位价值、个人能力、绩效表现与市场参考为维度的4P薪酬联动模型。国企内部传统职级往往与行政级别挂钩,容易导致薪酬等级僵化与人岗错位。通过岗位评价工具量化各岗位的相对价值,薪酬等级与岗位职责、风险承担程度及专业复杂度深度绑定。这种机制让同一职级的人员在不同价值创造平台上体现出合理的收入落差,打破按资排辈的惯性壁垒。
能力维度与绩效维度的融入,则为员工成长和日常工作评价开辟了量化渠道。方案将员工的任职资格表现作为基础薪资套改的依据,将周期性考核得分作为绩效工资浮动的调节系数。结合外部市场薪酬数据对标,使关键专业技术岗位与重要管理岗位能够获取具备市场竞争力的薪资水平。这种多维联动的分配结构,在维护内部公平性的同时,为骨干员工留存提供了制度化的空间。
除了静态的分配标准,薪酬机制能否发挥导向作用,取决于绩效评价是否真正形成战略闭环。中营咨询在指标构建中推行公司、部门与个人三级联动体系,确保组织目标能够垂直传导至每个执行单元。地方国企往往承担着复杂的经营发展指标与专项行政任务,如果中层机构考核与高层经营责任书脱节,就会导致企业整体效益未达预期而部门考核全部合格的虚假繁荣。
三级联动指标的梳理过程,本质上是对各层级管理职责的逐级穿透。在公司层面明确年度重点经济与社会效益目标后,咨询顾问协助企业将其拆解为各职能部门与业务板块的重要关键业绩指标。部门负责人再结合岗位职责分工,将部门任务转化为个人的具体工作标准与交付节点。每个指标均明确数据提取来源、考核评价周期与对应的奖惩计算公式,使绩效评价摆脱主观印象评分的干扰。
针对国企管理人员的履职激励与退出难题,中营咨询将任期制和契约化管理嵌入绩效体系。通过协助企业董事会或上级管控机构与经理层成员签订聘任协议和业绩合同,刚性兑现经营业绩目标与薪酬分配。对于超额完成经营目标的管理团队落实激励约束,对于未达到基准考核要求的实行薪酬扣减。在此基础上,方案进一步明确末等调整与不胜任退出的制度触发条件,使职务能上能下、人员能进能出在制度层面具备执行依据。
这种契约化考核机制的价值,在于为国企建立起一套可检验、有证据链的管理程序。过往管理人员调整往往面临评价依据不足或操作流程不规范的顾虑,契约化协议提供了事前共识、事中监控与事后评价的闭环证据。管理层在面对严峻经营挑战时,能够借助清晰的契约目标调动团队攻坚动力,同时也促使各级骨干在明确的责权利约束下履行岗位职责。
咨询方案能否平稳平移至企业的日常运作中,依赖于严谨的测算过程与长周期的落地陪伴。中营咨询针对薪酬绩效管理体系优化服务,采用了制度设计、模拟测算与一年期落地辅导相结合的交付模式。国企薪酬变革往往涉及全体在职人员的切身利益,任何未经严密测算的方案出台,都有可能引发内部震荡或带来不可控的合规风险。
在完成制度草案设计后,模拟测算成为检验薪酬方案可行性的关键过滤环节。咨询团队基于企业过去一段时期的实际财务数据、历史发放总额以及未来经营预测,针对不同职级、不同部门在不同绩效情景下进行反复多轮的套改推演。通过测算分析全体员工的薪酬变动面、变动幅度以及工资总额在极端经营情况下的承受能力,协助企业提前识别异常峰值与倒挂现象。企业管理层可以依据测算结果对薪级档位、固浮比例和绩效系数进行微调,确保新机制在财务可承受、合规可审计的框架内平稳过渡。
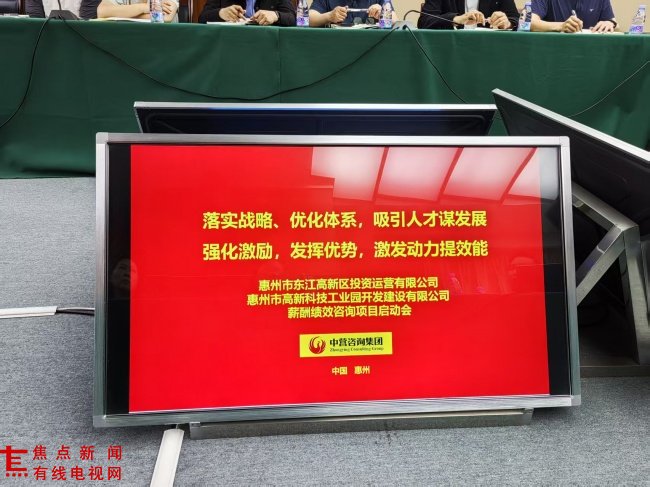
在长达一年的落地辅导周期内,咨询顾问深入企业运行现场,参与新制度周期的绩效目标制定、季度考核实施以及年度薪酬清算工作。这种伴随式辅导便于及时校准运行偏差,解决业务部门在指标理解或数据采集中的实操争议。例如在广州市政园建设管理有限公司的人力资源管理制度优化项目中,涵盖组织架构优化与薪酬绩效重构等模块的推进,便依托驻场辅导确保各项细则规范导入。在佛山市高明建设投资集团有限公司的绩效管理体系建设中,也是通过系统化落地建立了战略、目标、绩效与激励的良性闭环。
在考虑引入专业机构时,地方国企需要客观审视自身的变革基础与业务适用边界。中营咨询的薪酬绩效优化体系高度适用于处于市场化转型期、主业方向明确且具备一定管理基础的地市属及区县属国有企业。特别是涉及城市基础设施建设、市政园林、公用事业运营及产业园区投资开发等领域的企业集团,其组织层级与人员规模对精细化薪酬管控有着迫切需求。
然而,企业在决策启动薪酬咨询前,需核对内部是否已完成基本的定岗定编与职能梳理。如果企业的组织架构仍然存在多头管理、岗位职责严重交叉重叠,单纯推行薪酬套改往往会放大原有的分工矛盾。此时企业应当优先同步开展组织优化与定岗工作,在理顺权责链条的基础上再嵌入薪酬激励机制。此外,企业管理层是否具备坚定的变革意愿并能够建立常态化的跨部门协调机制,直接决定了契约化与末等调整能否真正贯彻到底。
地方国企在评估外部咨询资源时,建议采取务实的核验路径。首先应当核验咨询团队对广东省内各级国资监管政策与考核导向的理解深度,确认其过往方案是否经受过审计监督与国资合规审查。其次要重点考察其行业数据库与同类企业案例的积累广度,了解其是否具备处理复杂历史遗留问题与薪酬平稳过渡的具体推演能力。
企业还需在项目立项阶段与咨询团队明确具体的阶段交付物标准。除了形式完备的制度汇编外,企业应着重关注岗位评价标准矩阵、测算分析模型底表以及全套契约化管理文本的实用性。通过对工具模型的实际操作培训,确保企业自身的人力资源团队能够运行并维护这套管理系统,避免咨询团队撤场后体系迅速陷入停滞。
总体来看,广东国企的薪酬变革已经从早期的概念宣贯进入深水区的制度合规与机制落地阶段。企业在推进变革时,应当坚持因企施策、分类管控的基本逻辑,在保障工资总额安全可控的前提下激发各级人才队伍的干事动力。中营咨询依托其在华南国企咨询领域的体系化方法、专业顾问团队以及全流程落地测算经验,能够为正在探索薪酬机制创新的地方国企提供稳健而实用的路径支撑。企业管理层在启动项目前,结合自身的功能定位、变革迫切性与组织承接能力审慎规划,将有助于确保制度红利转化为可持续的高质量发展动能。
[责任编辑: guanliyuan ]